Ana Fernández-Tresguerres entrevistada por Xavier Gil Pecharromán para elEconomista, 21/09/2026.
A parte de notaria y doctora en Derecho, Fernández-Tresguerres es registradora en excedencia, académica de número y secretaria general de la Real Academia de Jurisprudencia y Legislación, especialista en Derecho de la UE.
Con ella hablamos de las novedades legislativas que llegan de Europa. La Comisión Europea tiene en marcha un plan de simplificación normativa para impulsar la competitividad de las empresas. El objetivo es reducir un 25% las cargas administrativas generales y hasta un 35% en el caso de las pymes. Además, se simplifican y aplazan exigencias en directivas clave, como los informes de sostenibilidad (CSRD) y la diligencia debida corporativa.
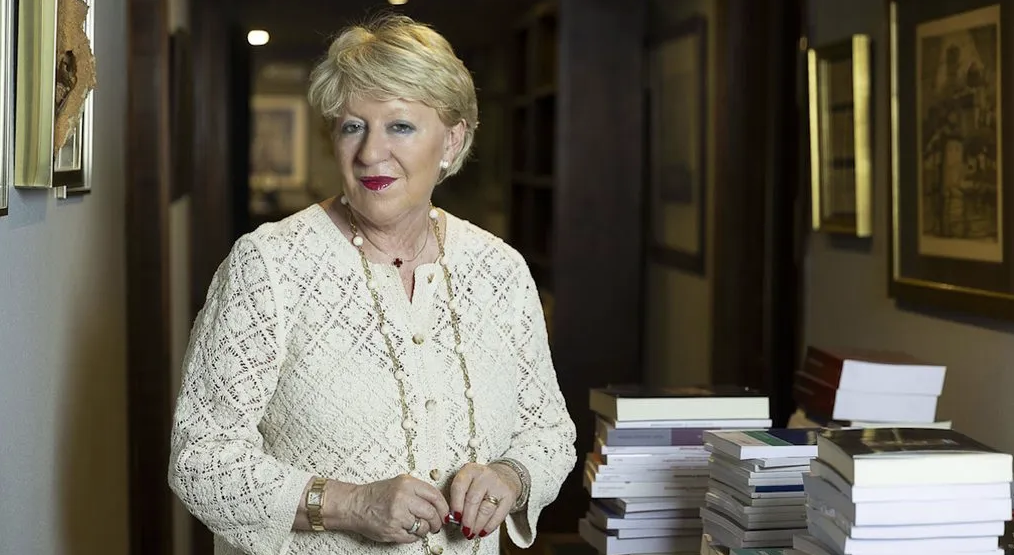
Ana Fernández Tresguerres | Foto: Alberto Martín Escudero
Así, bajo la nueva ‘brújula de competitividad’ y el informe Draghi, ¿es viable aligerar las cargas de reporte para las pymes sin descafeinar los objetivos climáticos de la UE, o Bruselas debe ceder ante el realismo económico global?
Hay una mezcla de ambos aspectos. La clave es una simplificación normativa que no obligue a renunciar al fin de la carbonización, coherente con los objetivos 2030, signo de identidad de la UE.
Ciertamente la capacidad normativa de la UE ha llevado a una excesiva regulación que disminuye la competitividad de nuestras empresas, en todos sus tamaños. El Informe Draghi (septiembre 2024) puso de manifiesto que aunque la UE lidera en normativa de sostenibilidad, esa normativa supone un exceso de burocracia, limitando el crecimiento y la capacidad competitiva de las empresas europeas, especialmente las empresas innovadoras que buscan escalar en Europa se ven obstaculizadas por la regulación inconsistente y restrictiva.
Identificó tres ejes transformadores (innovación, descarbonización y seguridad/reducción de dependencias). La Brújula de competitividad Competitiveness Compass, (enero de 2025), es la respuesta. materializada después, entre otras, en la Directiva Omnibus I de 2026.
Identifica los problemas de competitividad europea y establece un plan de acción concreto para el mandato 2024-2029; para cerrar la brecha de innovación, la Comisión ha priorizado: refuerzo del ecosistema de startups, impulso de IA, biotecnología y robótica as como la simplificación regulatoria. Junto al Informe Draghi hay que destacar el previo Informe Letta (mayo de 2024) dirigido a reformar y profundizar el Mercado Único Europeo.
Desde su concepción del Derecho europeo como un ‘moving Law’, ¿interpreta la flexibilización como corrección a un exceso regulatorio previo que asfixió a las empresas o es evolución pragmática del mercado?
Efectivamente la constante evolución del Derecho europeo, le convierte en un auténtico Moving Law, un claro ejemplo es la materia de sostenibilidad y diligencia debida, también en las cadenas de valor, materia que entremezcla nuevamente la necesidad de incrementar nuestra competitividad en un nuevo horizonte tecnológico, y energético en el que la financiación ha de ser flexible máxime ante el fin de los fondos Next Generation, con la responsabilidad de mantener los objetivos de sostenibilidad y descarbonización que son señas de identidad europeas desde el principio de la anterior legislatura.
Son hitos relevantes la Directiva de Diligencia Debida de las Empresas en materia de Sostenibilidad), (UE) 2024/1760 y la previa Directiva (UE) 2022/2464 relativa a la presentación de información sobre sostenibilidad por parte de las empresas.
Asimismo la Taxonomía de la UE, (Reglamento (UE) 2020/852) sistema de clasificación oficial de la Unión Europea que define qué actividades económicas se consideran sostenibles para el medio ambiente es restringe su aplicación a empresas obligadas por la CSRD.
Ambas simplificadas por la Dir (UE) 2026/470, (Directiva Omnibus I) que eleva sus umbrales (se reduce en un 90% las empresas afectadas, ahora unas 5000 en Europa) introduce para las empresas de la cadena de valor una limitación, las grandes empresas obligadas solo podrán pedir información a proveedores que cumplan estándares voluntarios, evitando que la presión regulatoria se traslade generalizadamente a pymes.
La situación de las pymes y micro pymes, según la definición de la Recomendación 2003/361/CE (menos de 50 empleados y volumen de negocio inferior a 10 millones de euros) incluidas las de cadenas de valor precisaría un estudio separado, baste decir a hora que es insuficiente el esfuerzo para evitar e arrastre pese a la creación estándar voluntario VSME, de reporte simplificado.
En España, además, hay un preocupante factor añadido: no está traspuesta la Dir CSRD, lo que añade incertidumbre a las grandes empresas afectadas.
La directiva sobre monedero societario y poderes digitales eliminará la apostilla en operaciones transfronterizas. Desde la óptica notarial, ¿es simplificación documental o plantea dudas sobre el control de legalidad?
Nos referimos a la Directiva 2025/25, de 10 de enero de 2025, actualmente está en fase de transposición nacional (plazo de transposición: 31 de julio de 2027. Aplicación efectiva: desde el 31 de julio / 1 de agosto de 2028 –con la excepción de tasas societarias, aplazada a 2029–).
Da un paso más sobre la Directiva 2019 /1151 de digitalización de sociedades, transpuesta en España por ley 11/2023 de 8 de mayo. La Directiva Introduce un monedero digital (Wallet) que incorpora el certificado multilingüe de sociedad de la UE que acredita que la empresa está legalmente constituida (identificador EUID, dirección, estado de la sociedad, representantes…), consultable a través del sistema de interconexión de registros mercantiles (BRIS).
Y el poder de representación digital de la UE: estandarizado y , multilingüe, compatible con el monedero europeo de identidad digital (e-Wallet, regulado por el R. (UE) 910/2014 e-IDAS, ultima regulación, R. (UE) 2024/1183.
Efectivamente, esta normativa elimina la apostilla creada por el Convenio de La Haya de 5 de octubre de 1961, en operaciones societarias transfronterizas dentro de la UE. En los documentos incluidos en los Reglamentos de la Justicia civil no hay apostilla, tampoco en los documentos públicos del R (UE) 2016/1191 ni en el sistema IMI (Información del Mercado Interior). Hay mecanismos de comprobación y supone un hito de simplificación.
Quedan exceptuados, las copias y extractos electrónicos emitidos por los Notarios y por los Registros Mercantiles; los poderes de representación digital; emitidos en formato, electrónico y autenticados mediante los servicios de confianza previstos.
Se mantienen las copias o testimonio de documentos notariales en papel, para los que el Ministerio de Justicia trabaja en un Real Decreto sobe apostilla electrónica.
Si España ha sido la pionera en simplificación mercantil con el Documento Único Electrónico (DUE), ¿por qué cuesta tanto exportar esta ventanilla única a otros socios europeos?
Estamos ante el régimen societario 28: la nueva figura societaria «EU Inc.» Un Reglamento con base en el Art. 114 TFUE que permite su aprobación por mayoría reforzada.
Plantea un claro problema de jerarquía normativa con el Derecho nacional que incorpora las Directivas de digitalización. Como bien indicas, el primer objetivo es la creación de una sociedad en menos de 48 horas, totalmente telemática, con un coste que no supere los 100 euros, mediante una interfax única europea que conecte los registros nacionales, a través de BRIS, evitando presentar la misma documentación en varias jurisdicciones. España es pionera desde 2003 y se crean sociedades telemáticas con presencia ante notario con normalidad, desde los PAE, en base a la denominada Agenda Notarial, (CIRCE, desde la Ley 7/2003).
La sociedad EU Inc. es otro de los grandes desarrollos de la agenda de competitividad y cuenta con un gran impulso político aunque los Estados miembros, incluso los entusiastas de la creación de un régimen simplificado societario plantean numerosos caveat, especialmente en relación al régimen laboral, fiscal y de insolvencia.
Se pretende un acuerdo político, al menos en el Consejo, antes de finales de 2026. El día 7 de septiembre se lanzó un segundo texto de compromiso de la Presidencia, y el ritmo de negociación es frenético. EU Inc., es un marco jurídico opcional en que la UE se une a los 27 sistemas nacionales, sin sustituirlos en teoría. Permitiría a una empresa constituirse en forma de sociedad no personalista una sola vez – hasta aquí coincide con la Directiva 2025/25-
y operar bajo un único conjunto de normas europeas en los 27 Estados miembros. Es una mezcla entre el proyecto Societas europea (en el que fracasó la sociedad privada europea) y de la incorporación de elementos no europeos, al modo Delawere, como su denominación , simplificación normativa o financiación o el régimen de socios (estarán admitidos los sistemas blockchain).
Se dirige a las start-up y sociedades tecnológicas, que se van de Europa en busca de simplificación, aunque la Comisión ya ha extendido el nuevo tipo legal, lo que exige analizar su encaje con la Dir. 2025/25 que opera en planos distintos, pues Régimen 28 permite omitir los sistemas nacionales, pero basándose en la infraestructura de las directivas de digitalización, especialmente el ecosistema de identidad digital europeo (eIDAS/e-Wallet) y la interconexión de los Registro Nacionales, BRIS, sobre los que se da un paso más al proponer su centralización.
La actividad notarial y el diseño del Registro Mercantil, ya incluidos en el ámbito de la digitalización en las directivas, está prevista y debería regirse por los Derechos nacionales adaptándose al nuevo Reglamento. La posición española es favorable, siempre que no se altere nuestro sistema de seguridad jurídica..
Pese a poder constituir una SL por videoconferencia en 24 horas y por 100 euros, el mercado sigue prefiriendo la vía presencial. ¿El freno a la digitalización plena es cultural o radica en la necesidad insustituible del asesoramiento humano?
Hay explicaciones concretas, tanto estructurales como culturales. Aunque la SL puede constituirse íntegramente en línea desde la Ley 11/2023 (que traspuso la Directiva 2019/1151), la adopción real ha sido mucho menor de lo esperado. Los motivos: Es una opción, no la norma por defecto, pese a que la Bruselas presiona en su interpretación de la Directiva-. La Ley 11/2023 no impone la vía telemática: mantiene el sistema tradicional en pie de igualdad. Además, en la práctica no existe una confianza real en el proceso, pensado para un perfil de emprendedor determinado y complicado para el resto.
Sin olvidar que hay tramites posteriores, como abrir una cuenta bancaria a la sociedad en que se exige por la mayoría de las Entidades presencia física, una razón más para optar por la presencialidad del proceso completo de constitución. La tramitación al Registro Mercantil, en general es telemática, al menos desde las Notarías. Influye sin duda que gran parte de las personas prefieren ver al notario y asesorarse personalmente, sin perjuicio de otros profesionales que ayudan en el proceso como abogados y gestores. Se desconoce una estadística real.
La Ley Europea de Datos exime a las micro y a las pymes de facilitar el acceso gratuito a los datos de los productos conectados. ¿Es un alivio burocrático o las condena a quedar fuera de la nueva economía del dato?
El Reglamento (UE) 2023/2854 (Ley Europea de Datos o Data Act), está en aplicación general desde el 12 de septiembre de 2025. Establece que los fabricantes de productos conectados o proveedores de servicios relacionados que sean microempresas o pequeñas empresas, no están obligados a facilitar el acceso a los datos generados por esos productos o servicios.
No deben implementar interfaces de acceso a datos para usuarios ni terceros pero como hemos ido analizando, la vinculación de pymes y micro pymes a otras sociedades establece una labor de arrastre, tanto en sostenibilidad, diligencia debida como en el pasaporte de producto y registro de emisiones.
Además no es totalmente cierto ya que el 12 de septiembre de 2026 entró en vigor la obligación de acceso por diseño: los productos conectados comercializados desde esa fecha, por parte de las empresas obligadas, cualquiera que sea su tamaño, deben permitir que el usuario pueda acceder directamente a los datos conectados.
Debe insistirse en que se precisa un estudio detallado del efecto arrastre a las pymes en las obligaciones ligadas a la nueva economía digital y sostenible.
El pasaporte digital de producto ¿será la palanca definitiva de simplificación o supondrán una nueva barrera técnica y económica para las empresas más pequeñas?
El Pasaporte Digital de Producto (DPP) se regula en el Reglamento (UE) 2024/1781 (ESPR). Es una palanca de simplificación y trazabilidad pero en el medio plazo. Establece el marco general de ecodiseño y obligación de disponer de un pasaporte digital vinculado mediante un identificador físico (código QR, NFC o RFID) desde el 18 de julio de 2024.
Es un registro digital vinculado a cada producto con datos de materiales, fabricación, reparación y reciclaje. Se despliega de forma progresiva y sectorial: baterías primero (obligatorio desde 2026-2027), seguidas de textiles, electrónica, calzado y acero hacia 2027, y el resto del catálogo hasta 2030.
En julio de 2026 la UE, esta ya en marcha el registro digital central desde el 20 de julio, en que la Comisión lanzo la plataforma. Como ocurre en toda la materia de simplificación que estamos analizando, el ahorro de costes es relativo.
A medio plazo puede ser un elemento de competitividad, en cuanto unifica el formulario ESG con identificador único y formato armonizado a nivel europeo y automatiza el cálculo de huella de carbono; pero a corto supone coste y nuevas barreras, especialmente para las pymes en cuanto la automatización requiere datos limpios (no datos desestructurados u opacos) siendo exigible trazabilidad digital de toda la cadena de suministro, nuevos sistemas de gestión de datos,